Puntos clave
- La ley de Florida coloca varias categorías de propiedad interior —pisos, gabinetes, encimeras, electrodomésticos y accesorios eléctricos— fuera de la cobertura requerida de la asociación. Esas las aseguras tú.
- Las pólizas HO-6 de Florida deben llevar al menos $2,000 de cobertura de loss assessment. En un siniestro grande con un deducible alto de la asociación, $2,000 a menudo no alcanza ni de lejos.
- La cobertura de loss assessment responde a derramas que surgen de un siniestro cubierto. Por lo general no cubre derramas por reparaciones estructurales, reservas o mantenimiento diferido.
- Un solo huracán puede involucrar tres pólizas: la master de la asociación, tu HO-6 y una póliza de inundación aparte.
- El valor de mercado de tu condo no es el número que determina cuánta cobertura HO-6 necesitas.
Si eres dueño de un condo en Miami-Dade, Broward, Palm Beach u otra parte del sur de Florida, tu asociación de condominio probablemente lleva una póliza master. Eso no significa que todo lo que está dentro de tu unidad esté asegurado.
Tus pisos, gabinetes, electrodomésticos, muebles, pertenencias, exposición de responsabilidad y ciertas derramas pueden ser tu responsabilidad. Ahí entra una póliza HO-6 de seguro de condo.
Entender dónde termina el seguro master de la asociación y dónde empieza el tuyo importa más en el sur de Florida que casi en cualquier otro lugar. Huracanes, pérdidas de agua, renovaciones interiores de alto valor, exposición a inundación y deducibles altos de la asociación pueden convertir un hueco de cobertura en un gasto grande de tu bolsillo.
¿Qué es el seguro HO-6 de condo en Florida?
Una póliza HO-6 —comúnmente llamada seguro de condo o seguro del dueño de unidad— está diseñada para proteger los intereses individuales de un dueño de condo.
A diferencia de una póliza tradicional de hogar que asegura una casa unifamiliar completa, una HO-6 trabaja junto a la póliza master de la asociación. La asociación generalmente asegura porciones del edificio y la propiedad común. Tu HO-6 puede cubrir propiedad dentro de tu unidad que te pertenece, más pertenencias, responsabilidad personal, loss of use y loss assessment.
Así que la pregunta que todo dueño de condo en el sur de Florida debería poder responder es simple: ¿qué asegura mi asociación y qué tengo que asegurar yo?
¿Qué cubre la póliza master de una asociación de condo en Florida?
Bajo el Florida Statute § 718.111, el seguro de propiedad de una asociación residencial de condominio generalmente debe cubrir porciones de la propiedad del condominio como se instaló originalmente, o reemplazos de like kind and quality, sujeto a la ley de Florida y a los términos de la póliza master.
Varias categorías de propiedad dentro de una unidad individual, sin embargo, generalmente quedan fuera de la cobertura de propiedad requerida de la asociación. Aquí es, a grandes rasgos, dónde cae la línea:
| Por lo general responsabilidad de la asociación | Por lo general responsabilidad del dueño de unidad |
|---|---|
| Techo, paredes exteriores y elementos estructurales | Recubrimientos de piso, pared y techo |
| Elementos comunes y propiedad común | Gabinetes empotrados y encimeras |
| Sistemas del edificio que sirven a más de una unidad | Electrodomésticos, calentadores de agua y filtros de agua |
| Superficies interiores sin terminar dentro de la unidad | Accesorios eléctricos |
| Propiedad como se instaló originalmente, o reemplazo de like kind and quality | Tratamientos de ventanas, incluidos blinds, cortinas y herrajes |
| — | Propiedad personal dentro de la unidad o limited common elements |
| — | Mejoras y renovaciones interiores que tú instalaste |
Los ítems de la columna derecha, cuando están dentro de los límites de la unidad y sirven solo a esa unidad, son generalmente responsabilidad de seguro del dueño del condo.
La declaración de tu propia asociación puede mover algunas de estas líneas, así que la tabla de arriba es un punto de partida, no la última palabra. Pero el punto más amplio se sostiene: “mi asociación tiene seguro” nunca debe leerse como “todo en mi condo está cubierto”.
¿Qué cubre una póliza HO-6 de seguro de condo?
1. Propiedad interior del edificio y mejoras
Tu HO-6 puede cubrir las porciones del condo que son tu responsabilidad y no de la asociación. Según la póliza y las circunstancias, eso puede incluir pisos, gabinetes empotrados, encimeras, accesorios eléctricos y otra propiedad instalada de forma permanente dentro de la unidad.
Esto importa enormemente en el mercado de condos de lujo del sur de Florida. Si reemplazaste el piso original con mármol o hardwood, instalaste gabinetes a medida, subiste las encimeras o hiciste una renovación grande de cocina o baño, tus límites HO-6 deben reflejar lo que costaría reemplazar ese trabajo. El precio de compra del condo no te dice nada sobre cuánta cobertura interior necesitas.
2. Propiedad personal
Muebles, ropa, electrónicos, arte y otras pertenencias pueden cubrirse en la sección de propiedad personal de una HO-6 cuando se dañan por una causa de pérdida cubierta.
Dos cosas a revisar. Primera, si la póliza liquida siniestros de propiedad personal a replacement cost o actual cash value: esa diferencia puede ser sustancial después de un siniestro grande. Segunda, los límites especiales que aplican a joyas, relojes, arte fino y coleccionables. Los ítems de valor a menudo necesitan agendarse por separado para estar cubiertos por completo.
3. Responsabilidad personal
El seguro de responsabilidad de tu asociación no reemplaza el tuyo. Una HO-6 suele ofrecer protección de responsabilidad personal si eres legalmente responsable de lesiones corporales cubiertas o daño a la propiedad de otra persona: un invitado lesionado dentro de tu unidad, o un incidente cubierto que se origina en tu unidad y daña una vecina.
Los dueños de condo con activos significativos también deben preguntar si su límite de responsabilidad es adecuado, y si una póliza umbrella personal tiene sentido encima.
4. Loss of use
Si un incendio cubierto, un huracán u otra pérdida asegurada hace tu condo temporalmente inhabitable, la cobertura de loss of use puede ayudar a pagar gastos adicionales de vivienda que califiquen, mientras se repara la unidad, sujeta a límites y condiciones de la póliza.
En condominios del sur de Florida, esta no es una cobertura menor. Un siniestro grande del edificio puede significar un plazo de reparación medido en meses, no semanas, y la vivienda mientras tanto no es barata en este mercado.
5. Loss assessment
Loss assessment es una de las partes más importantes y más malentendidas del seguro de condo en Florida.
Una asociación de condominio puede cobrar a los dueños de unidad su parte de ciertos siniestros cubiertos que involucran propiedad de uso común.
Bajo el Florida Statute § 627.714, la póliza residencial de un dueño de unidad en Florida debe incluir al menos $2,000 de cobertura de loss assessment por todas las derramas que resulten de la misma pérdida directa, con un deducible de no más de $250 aplicando a esa cobertura. El estatuto también dispone que si un deducible se aplicó o se aplicará a otra pérdida de propiedad de la misma pérdida directa, no aplica deducible a la cobertura de loss assessment: un detalle que muchos dueños no aprenden hasta un reclamo.
El mínimo estatutario, sin embargo, es un piso y no un objetivo. Aquí está el porqué:
| Escenario | Monto |
|---|---|
| Derrama de la asociación a cada dueño después de un siniestro cubierto | $10,000 |
| Tu límite HO-6 de loss assessment (mínimo estatutario) | $2,000 |
| Potencialmente pagado por la póliza HO-6 | Hasta $2,000 |
| Potencialmente de tu bolsillo | $8,000 |
Es una ilustración simplificada, no una promesa de cómo se resuelve un reclamo particular. Pero la forma es real, y límites más altos de loss assessment suelen estar disponibles por una prima adicional modesta. Vale la pena preguntar, sobre todo si tu edificio lleva valores de propiedad sustanciales o un deducible grande de windstorm.
Un punto más que atrapa a la gente: no toda special assessment de condo está cubierta. Las derramas por mantenimiento rutinario, reservas, mejoras estructurales o causas de pérdida que tu póliza excluye no deben asumirse cubiertas.
Qué significan las reglas de milestone inspection y SIRS para tu seguro de condo
Aquí es donde muchos dueños de condo en el sur de Florida reciben una sorpresa desagradable, y vale la pena separarlo con cuidado de la cobertura de loss assessment de arriba.
Florida exige inspecciones estructurales milestone para edificios de condominio y cooperativa con tres o más pisos habitables bajo el Florida Statute § 553.899, generalmente a los 30 años de edad —o 25 años para edificios a tres millas de la costa, lo que cubre gran parte del sur de Florida. Por separado, el Florida Statute § 718.112(2)(g) exige un Structural Integrity Reserve Study (SIRS) que cubre ocho componentes estructurales, y las asociaciones ya no pueden votar para eximir o subfinanciar reservas de esos componentes.
El punto de seguro
Una derrama para financiar reparaciones estructurales, déficits de reservas o mantenimiento diferido identificado por una milestone inspection o un SIRS no surge de una pérdida directa cubierta. La cobertura de loss assessment de tu HO-6 generalmente no está diseñada para responder a eso.
Vale decirlo con claridad porque las dos se confunden todo el tiempo. Loss assessment existe para derramas después de un evento cubierto: un huracán, un incendio, una pérdida grande de agua cubierta. No es un respaldo para un edificio que necesita restauración de concreto.
También hay una dimensión de elegibilidad. Legislación reciente de Florida vincula la elegibilidad de Citizens Property Insurance al cumplimiento de la asociación con milestone inspection y SIRS, y las compañías privadas han aplicado su propio escrutinio a edificios atrasados. Si estás comprando en un edificio, o tu asociación está trabajando el cumplimiento, pregúntale a tu agente cómo afecta tanto la póliza master como tus opciones HO-6 antes de asumir que no cambia nada.
¿El seguro HO-6 cubre huracanes en el sur de Florida?
Una HO-6 puede cubrir cierto daño de huracán y viento cuando el viento es una causa de pérdida cubierta, sujeta al deducible, límites, exclusiones y demás términos de la póliza.
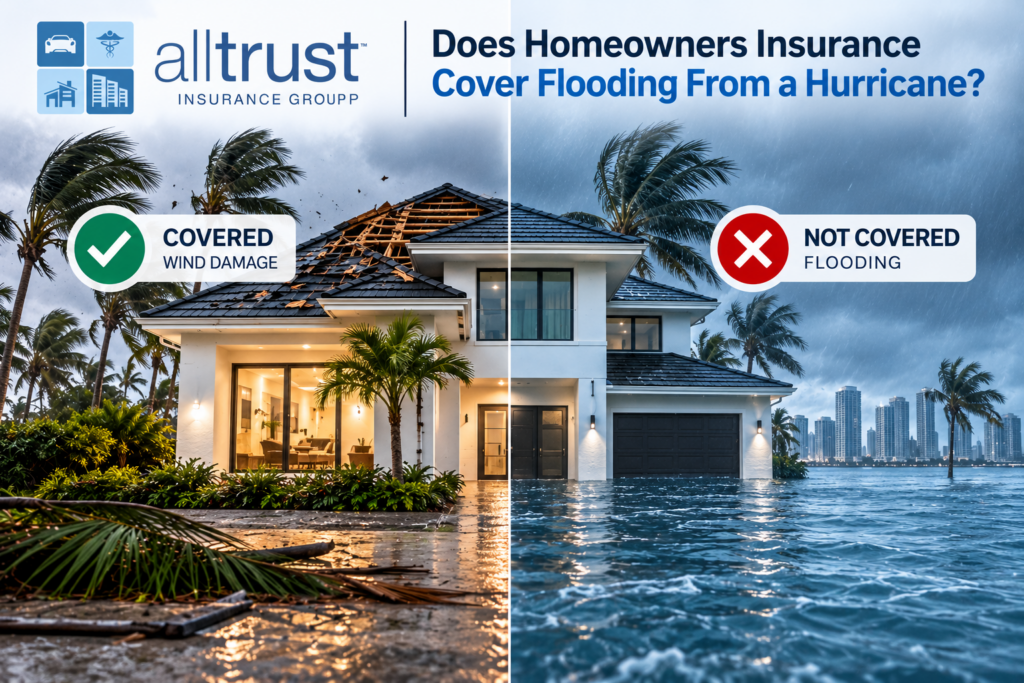
Pero cobertura de huracán y cobertura de inundación no son lo mismo. Si los vientos de huracán dañan propiedad cubierta dentro de tu condo, tu HO-6 puede responder según sus términos. Si storm surge o agua de inundación que sube entra al edificio y daña tu unidad, una HO-6 estándar generalmente no ofrece cobertura de inundación. Ver si el seguro de hogar cubre inundaciones por huracán.
Esa distinción es especialmente nítida para condos costeros en Miami Beach, Sunny Isles Beach, Bal Harbour, Surfside, Key Biscayne, Fort Lauderdale y Hollywood.
Un huracán puede involucrar potencialmente tres pólizas distintas:
- La póliza master de la asociación de condominio
- Tu póliza HO-6 individual
- Una póliza de inundación aparte
Averiguar cuál es cuál antes de una tormenta es mucho más fácil que hacerlo después.
¿El seguro HO-6 de condo cubre daños por agua?
A veces. La fuente del agua importa.
Una descarga súbita y accidental de un evento de plomería cubierto se trata de forma muy distinta a inundación, storm surge, fugas repetidas, seepage o daño rastreado a un problema de mantenimiento. Una pérdida súbita de plomería cubierta que se origina en tu unidad o en una vecina puede activar cobertura según los hechos y el lenguaje de la póliza. El agua que sube y entra al edificio desde afuera es generalmente inundación y requiere seguro de inundación aparte.
Revisa con cuidado la cobertura de agua. En edificios de varias unidades, una sola pérdida de agua puede viajar por varias unidades, lo que complica rápido quién paga. No asumas que porque tu póliza cubre algunos tipos de daño por agua, cubre cada forma en que el agua puede entrar a tu condo.
¿Los dueños de condo en el sur de Florida necesitan seguro de inundación?
Potencialmente, incluso si tu asociación ya lleva seguro de inundación.
Una HO-6 estándar generalmente no cubre inundación. La asociación puede mantener una póliza de inundación del edificio, pero eso no necesariamente protege tu propiedad individual ni tu exposición financiera. Tus muebles, pertenencias y mejoras interiores pueden necesitar consideración aparte según lo que cubra realmente la póliza de la asociación.
Esto importa más para condos cerca del agua, pero estar más tierra adentro no significa cero riesgo de inundación: una porción significativa de los reclamos NFIP viene de fuera de zonas de inundación de alto riesgo. Revisa la póliza de inundación de la asociación junto a tu propia cobertura antes de asumir que estás protegido de forma adecuada.
¿Cuánto seguro HO-6 de condo necesito en el sur de Florida?
Ningún monto de cobertura es correcto para cada condo. El proceso, sin embargo, es el mismo en todas partes.
Empieza con lo que la asociación debe asegurar. Revisa la declaración, los estatutos, las responsabilidades de seguro y la póliza master. Luego calcula lo que costaría reemplazar la propiedad de la que eres responsable. Presta especial atención a:
- Pisos, gabinetes, encimeras y electrodomésticos
- Accesorios eléctricos y otra propiedad instalada de forma permanente
- Mejoras y renovaciones interiores
- Muebles y pertenencias
- Joyas, relojes, arte y otros objetos de valor que pueden necesitar schedule
- Límites de responsabilidad personal
- Cobertura de loss of use
- Límites de loss assessment
- Cobertura de daño por agua y exclusiones
- Deducibles de huracán y viento
- Exposición a inundación, aparte de la póliza de la asociación
Un condo de $1 millón en Miami con acabados originales tiene necesidades HO-6 muy distintas de un condo de $1 millón con $300,000 de trabajo interior a medida. El valor de mercado de la unidad no es el número alrededor del cual construir la póliza.
5 errores comunes de seguro de condo en el sur de Florida
1. Asumir que la póliza master cubre todo
No es así. La ley de Florida coloca varias categorías de propiedad interior en el dueño individual de la unidad.
2. Asegurar el condo según su valor de mercado
Tu HO-6 no está asegurando el edificio ni el terreno. La cobertura debe reflejar tus responsabilidades reales de seguro y tu exposición de propiedad.
3. Olvidar asegurar renovaciones y mejoras
Pisos nuevos, gabinetes a medida, encimeras caras: revisa tus límites después de terminar el trabajo, no años después cuando presentes un reclamo.
4. Llevar solo el mínimo de loss assessment
El mínimo estatutario de $2,000 puede ser una fracción pequeña de una derrama real después de un siniestro cubierto grande. Pregunta cuánto cuestan límites más altos.
5. Asumir que la cobertura de huracán incluye inundación
Viento e inundación son causas de pérdida distintas, y un huracán puede producir ambas. Revisa la exposición a inundación por separado.
Mejor primer paso
Envíale a tu agente tu declaración HO-6 actual y, cuando puedas obtenerla, información del programa master de seguro de tu asociación, incluido el deducible de la póliza master. Pídele al agente que identifique exactamente dónde termina la cobertura de la asociación y dónde empieza la tuya. Ese ejercicio saca a la luz la mayoría de los huecos descritos arriba.
Preguntas frecuentes sobre el seguro de condo en el sur de Florida
¿El seguro HO-6 de condo es obligatorio en Florida?
Si debes mantener un HO-6 puede depender de tu prestamista, de los documentos del condominio y de otras circunstancias. Incluso cuando no es obligatorio, no tener cobertura te deja expuesto de forma personal a un riesgo sustancial de propiedad y de responsabilidad.
¿Cuál es la diferencia entre una póliza HO-6 y el seguro master del condo?
La póliza master generalmente protege la propiedad que la asociación es responsable de asegurar. Tu HO-6 protege tus intereses individuales: cierta propiedad interior, pertenencias, responsabilidad personal, loss of use y loss assessment. Están diseñadas para trabajar juntas, y la costura entre ellas es donde viven los huecos de cobertura.
¿El seguro HO-6 cubre pisos y gabinetes?
La ley de Florida generalmente coloca recubrimientos de piso, gabinetes empotrados y encimeras ubicados dentro de la unidad y que sirven solo a esa unidad fuera de la cobertura de propiedad requerida de la asociación. Revisa tu propio HO-6 para confirmar cómo están asegurados esos ítems y a qué límite.
¿Qué es la cobertura de loss assessment en una póliza HO-6 de Florida?
Puede ayudar a pagar tu parte de ciertas derramas que surgen de una pérdida cubierta que califica e involucra propiedad común del condominio. Las pólizas HO-6 de Florida deben ofrecer al menos $2,000 de cobertura de loss assessment de propiedad, con un deducible de no más de $250. Límites más altos suelen estar disponibles.
¿El seguro HO-6 cubre una special assessment de condo?
No automáticamente. La derrama generalmente debe surgir de circunstancias cubiertas por las disposiciones de loss assessment de tu póliza. Las derramas por mantenimiento, reservas, mejoras o causas de pérdida excluidas no deben asumirse cubiertas.
¿Mi HO-6 cubre una milestone inspection o una derrama SIRS?
Por lo general no. Una derrama para financiar reparaciones estructurales o déficits de reservas identificados por una milestone inspection o un Structural Integrity Reserve Study no surge de una pérdida directa cubierta. Por tanto, la cobertura de loss assessment típicamente no está diseñada para responder. Confirma con tu agente cómo lee tu póliza específica.
¿Por qué subió mi seguro de condo este año?
Causas comunes: cambios en la póliza master y el deducible de la asociación, aumentos del costo de reconstrucción, cambios de apetito de la aseguradora en tu edificio o ZIP, el estado de milestone inspection y SIRS del edificio, y tarifas presentadas a nivel estatal. Pregunta qué factor específico se movió en vez de aceptar el número de renovación.
¿El seguro de condo en el sur de Florida cubre daño de huracán?
Una HO-6 puede cubrir cierto daño de viento o huracán cuando la póliza cubre esa causa de pérdida. Inundación y storm surge son generalmente exposiciones aparte y deben revisarse de forma independiente.
¿Necesito seguro de inundación para mi condo en el sur de Florida?
Potencialmente. El seguro de inundación de tu asociación no necesariamente protege toda tu propiedad personal, mejoras interiores u otras exposiciones individuales. Revisa la póliza de inundación de la asociación y tus propias necesidades con un profesional de seguros.
Pide una revisión del seguro de condo en el sur de Florida.
Alltrust Insurance Group ayuda a dueños de condo en Miami-Dade, Broward y Palm Beach a revisar su cobertura HO-6 e identificar los huecos entre la póliza master de la asociación y la suya.
Podemos ayudarte a evaluar cobertura interior del edificio, propiedad personal, responsabilidad, loss of use, límites de loss assessment, exposición a huracán y seguro de inundación. Para que entiendas qué cubre tu póliza y, igual de importante, qué no cubre.
La cobertura, los límites, los deducibles, las exclusiones, la cobertura de loss assessment y la elegibilidad varían según la aseguradora, el condominio, la propiedad y la suscripción. Los requisitos estatutarios cambian; confirma la ley actual y los documentos de tu asociación antes de tomar decisiones de cobertura. Esta guía es información general, no asesoría legal, una cotización ni una póliza. El contrato de seguro prevalece.
- Florida Statutes § 718.111 — Condominium Association Insurance
- Florida Statutes § 627.714 — Residential Condominium Unit Owner Coverage and Loss Assessment
- Florida Statutes § 553.899 — Mandatory Structural Inspections for Condominium and Cooperative Buildings
- Florida Statutes § 718.112 — Bylaws, including Structural Integrity Reserve Study requirements
- Florida Department of Financial Services — Homeowners and Condominium Insurance