Puntos clave
- La pregunta que decide el reclamo no es si un huracán causó el daño. Es cómo entró el agua a la casa.
- La lluvia que entra por una abertura que creó el viento puede caer bajo cobertura de hogar o de windstorm.
- Storm surge y agua superficial que sube son inundación, y una póliza estándar de hogar generalmente no los cubre, sin importar qué produjo el agua.
- Un huracán puede producir dos reclamos, dos ajustadores y dos deducibles.
- Tu deducible de huracán y tu deducible de inundación son distintos y funcionan de forma diferente.
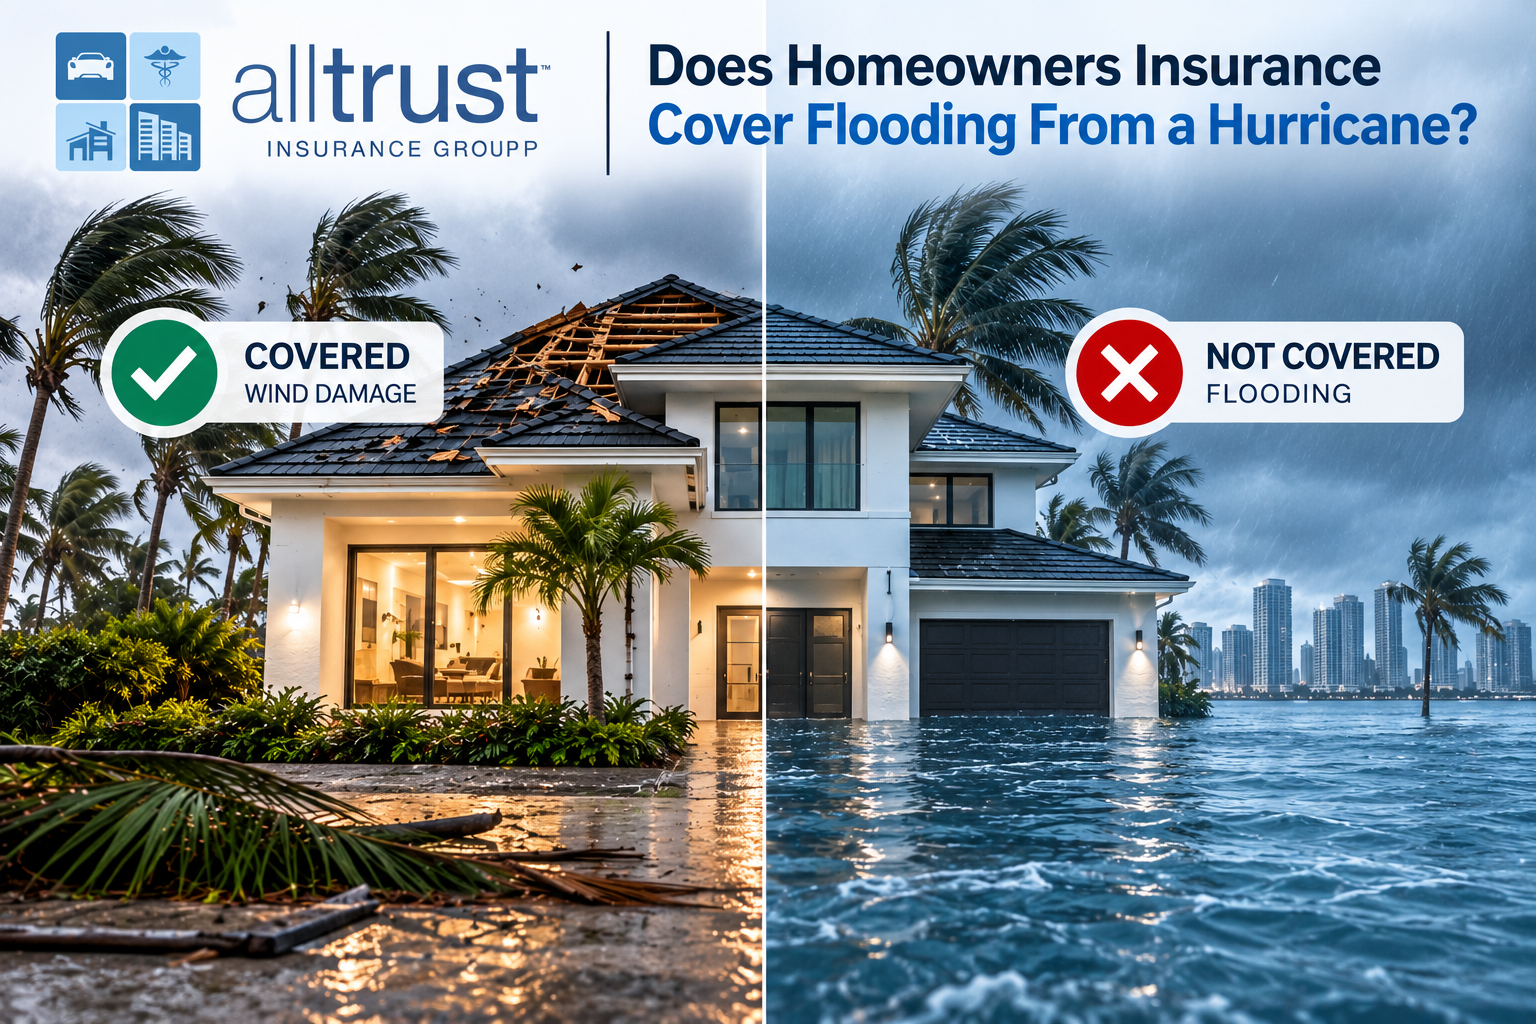
Un huracán daña tu casa en el sur de Florida. El viento arranca shingles del techo, la lluvia entra por la abertura y, al final, el agua de tormenta que sube inunda el primer piso.
¿Tu seguro de hogar cubre el daño?
Depende de qué causó realmente cada parte de la pérdida. El seguro de hogar en Florida puede cubrir cierto daño causado por vientos de huracán, y la lluvia que entra después de un daño cubierto de viento. Pero el seguro estándar de hogar generalmente no cubre inundación causada por agua que sube, storm surge o inundación de aguas superficiales. Eso suele requerir seguro de inundación aparte.
La pregunta que decide tu reclamo: ¿cómo entró el agua?
Los dueños de casa suelen preguntar si el huracán causó el daño. Los ajustadores preguntan algo más estrecho.
¿Agua desde arriba, o agua desde abajo?
La lluvia impulsada al edificio por una abertura que creó el viento generalmente entra desde arriba, y puede ser un reclamo de viento. El agua que sube desde el suelo y entra a la estructura —surge, desbordamiento o agua superficial acumulada— es generalmente un reclamo de inundación, independientemente de si un huracán la produjo.
Esa sola distinción resuelve la mayor parte de la confusión, y vale la pena entenderla antes de una tormenta, no durante un reclamo.
¿Qué póliza paga? Guía de escenarios de huracán
El mismo huracán puede producir todo esto en la misma calle:
| Qué ocurrió | Por lo general se trata como | Qué póliza puede responder |
|---|---|---|
| El viento quita shingles; la lluvia entra por la abertura y daña techos y drywall. | Pérdida de viento/huracán | Póliza de hogar o windstorm, sujeta al deducible de huracán |
| El viento rompe una ventana; la lluvia entra y daña pisos y muebles | Pérdida de viento/huracán | Póliza de hogar o windstorm |
| Storm surge empuja agua del océano o de marea a la casa por las puertas | Pérdida de inundación | Póliza de seguro de inundación |
| La lluvia del huracán satura el drenaje; el agua de la calle y el patio sube y entra a la casa. | Pérdida de inundación | Póliza de seguro de inundación |
| Un canal o vía de agua se desborda y el agua entra al piso bajo | Pérdida de inundación | Póliza de seguro de inundación |
| El viento daña el techo y el surge inunda el primer piso en la misma tormenta | Ambos | Dos reclamos distintos, dos ajustadores, dos deducibles |
| La lluvia entra por un techo viejo sin daño de viento | Mantenimiento/desgaste | A menudo ninguna: comúnmente excluido |
| Un árbol cae sobre el techo y entra la lluvia | Viento / objeto que cae | Póliza de hogar, sujeta a los términos |
Esto es una guía general, no una determinación de cobertura. Cada reclamo depende de los hechos y del lenguaje específico de tu póliza. Pero muestra por qué dos vecinos con pólizas idénticas pueden tener resultados completamente distintos después de la misma tormenta.
¿El seguro de hogar cubre daños de huracán en Florida?
Puede cubrir ciertos tipos, según tu póliza.
Florida define la cobertura de huracán como seguro por pérdida o daño causado por windstorm durante un huracán. Eso puede incluir daño interior por lluvia cuando el viento primero daña el edificio y crea una abertura por la que entra la lluvia. La cobertura de huracán no incluye inundación.
Así que si vientos de fuerza de huracán arrancan parte del techo de tu casa y la lluvia entra por la abertura, ese daño puede caer bajo tu cobertura de hogar o windstorm, sujeta a términos, exclusiones y deducible de huracán.
Si el mismo huracán empuja varios pies de storm surge a tu propiedad y el agua entra por las puertas, eso es una pérdida de inundación y no de viento, y una póliza estándar de hogar generalmente no la cubrirá.
¿El seguro de hogar cubre storm surge?
Por lo general, no. Storm surge es inundación.
FEMA identifica el storm surge de huracán como un tipo de inundación, y el Department of Financial Services de Florida indica que el seguro de hogar no cubre daños por inundación.
Esto importa más para casas costeras del sur de Florida: Miami Beach, Key Biscayne, Surfside, Bal Harbour, Sunny Isles Beach, Fort Lauderdale y áreas cerca de Biscayne Bay y el Intracoastal Waterway. Un huracán no tiene que tocar tu techo para que el surge cause una pérdida catastrófica.
¿Y la inundación causada por lluvia intensa de huracán?
Aquí es donde los dueños de casa más a menudo se quedan cortos. Que un huracán haya producido la lluvia no convierte automáticamente el daño resultante en un reclamo de hogar.
Si la lluvia intensa se acumula fuera de tu casa, inunda calles o patios, y el agua superficial que sube entra a la vivienda, eso es generalmente inundación.
La Office of the Insurance Consumer Advocate de Florida da esencialmente este ejemplo: cuando el storm surge y la lluvia hacen que el agua suba alrededor de una casa y entre, el seguro de inundación y no el de hogar respondería, porque el agua dañina subía desde el suelo.
Cuando el daño de viento y el de inundación ocurren juntos
En un huracán mayor, esto es lo normal y no lo inusual. Tu póliza de hogar o windstorm puede responder al daño cubierto de viento mientras tu póliza de inundación responde al daño de inundación que califica.
FEMA aconseja que después de un huracán con daño de viento y de agua de inundación, un dueño puede necesitar presentar reclamos con ambas aseguradoras y trabajar con varios ajustadores. En la práctica, eso significa:
- Dos números de reclamo, dos ajustadores y potencialmente dos plazos de reparación distintos.
- Dos deducibles, aplicados por separado.
- Documentación que separe el daño de viento del daño en la línea de agua: las fotos antes de empezar la limpieza valen más que cualquier argumento hecho después.
- Disputas sobre qué póliza es dueña de qué porción de la pérdida, sobre todo donde las dos se superponen.
Fotografía todo, incluida la línea de agua alta, antes de quitar nada. Ese registro separará los dos reclamos más adelante.
Cómo difieren el deducible de huracán y el de inundación
Esto atrapa a la gente después de una pérdida combinada, y vale la pena entenderlo de antemano.
| Deducible de huracán | Deducible de inundación | |
|---|---|---|
| Cómo se fija | Típicamente un porcentaje de Coverage A: comúnmente 2%, 5% o 10% | Típicamente un monto fijo en dólares, seleccionado por separado |
| A qué aplica | Daño cubierto de huracán o windstorm | Daño cubierto de inundación |
| Estructura | Un deducible aplicado a la pérdida de huracán | A menudo deducibles separados para edificio y contenidos |
| Después de una pérdida combinada | Aplica a la porción de viento | Aplica a la porción de inundación: ambos pueden aplicar de una tormenta |
Como el deducible de huracán es un porcentaje y no una cifra fija, el monto en dólares puede ser más grande de lo que los dueños esperan. En una casa de $800,000, un deducible de huracán del 5% son $40,000. Cubrimos la matemática con más detalle en nuestra guía para bajar la prima del seguro de hogar en el sur de Florida.
¿Qué cubre el seguro de inundación después de un huracán?
El seguro de inundación cubre la pérdida física directa causada por inundación, sujeta a límites, deducibles y exclusiones de la póliza. Según la póliza y la cobertura comprada, puede proteger el edificio y la propiedad personal.
La cobertura del edificio suele incluir el edificio asegurado y la cimentación, sistemas eléctricos y de plomería, equipos centrales de aire acondicionado, hornos y calentadores de agua, refrigeradores y estufas, y ciertos electrodomésticos empotrados. La cobertura de contenidos ofrece protección aparte para pertenencias que califican, pero no es automática, así que confirma si la tienes.
La cobertura exacta depende de si la póliza se escribe a través del NFIP o del mercado privado de inundación, y de los términos específicos. Comparamos las dos con detalle en nuestra guía de seguro de inundación para viviendas en Florida fuera de zonas de alto riesgo, incluidos límites, periodos de espera, additional living expense y qué comparar más allá de la prima.
No esperes a que un huracán aparezca en el pronóstico
El seguro de inundación no es algo que se compra una vez que una tormenta aparece en el cono.
Las pólizas NFIP suelen tener un periodo de espera de 30 días antes de que la cobertura entre en vigor, sujeto a ciertas excepciones. Las aseguradoras privadas pueden tener periodos de espera y requisitos de suscripción distintos. Esperar a que una tormenta con nombre se acerque al sur de Florida suele significar que no puedes poner cobertura en vigor para ese evento.
El riesgo de inundación tampoco se limita a las zonas de alto riesgo. Una porción significativa de los reclamos de inundación viene de propiedades fuera de las áreas de alto riesgo designadas por FEMA, y la combinación del sur de Florida de lluvia intensa, poca elevación, terreno plano y capacidad de drenaje significa que la inundación no se limita a casas frente al agua. Que tu prestamista no exija seguro de inundación es una afirmación distinta de que tu casa no tenga riesgo de inundación.
Mejor primer paso
Revisa tu póliza de hogar o windstorm y tu cobertura de inundación lado a lado. Confirma tu deducible de huracán, si la cobertura de viento está incluida, tus límites de inundación, si tienes cobertura de contenidos y exactamente qué póliza respondería si el agua que sube entrara a tu casa. Hazlo antes de junio, no en agosto.
Preguntas frecuentes
¿El seguro de hogar cubre inundaciones por huracán en Florida?
Por lo general, no. El seguro estándar de hogar no cubre inundación causada por agua que sube. Generalmente necesitas seguro de inundación aparte para storm surge e inundación de aguas superficiales que califica, incluso cuando un huracán produjo el agua.
¿El seguro de hogar cubre daño de lluvia durante un huracán?
Puede, según cómo entró la lluvia y los términos de tu póliza. Si los vientos de huracán primero dañan el edificio y crean una abertura por la que entra la lluvia, el daño resultante puede caer dentro de la cobertura de huracán o windstorm.
¿Storm surge se considera daño de inundación?
Sí. El storm surge de un huracán es un tipo de inundación, y el seguro estándar de hogar generalmente no lo cubre.
¿Puedo tener un reclamo de hogar y uno de inundación del mismo huracán?
Sí, y en una tormenta grande es común. Según las circunstancias, puedes tener reclamos bajo tu póliza de hogar o windstorm y tu póliza de inundación, con ajustadores distintos y deducibles distintos.
¿Mi deducible de huracán aplica a mi reclamo de inundación?
No. El deducible de huracán de tu póliza de hogar se relaciona con daño cubierto de huracán o windstorm. El seguro de inundación es cobertura aparte con su propia estructura de deducible, a menudo con deducibles separados de edificio y contenidos. Después de una pérdida combinada, ambos pueden aplicar.
¿Qué pasa si los ajustadores no coinciden sobre si el daño fue viento o agua?
Ocurre, sobre todo a lo largo de la línea de agua donde ambas causas pueden estar presentes. La documentación completa antes de la limpieza —fotos, video, la línea de agua alta y registros con fecha— es lo más útil que puedes tener. Tu agente puede ayudarte a entender la posición de cada póliza.
¿El seguro de inundación cubre mis pertenencias después de un huracán?
Solo si compraste cobertura de contenidos. No es automática, y la base de liquidación, el deducible y los límites merecen una revisión antes de la temporada de huracanes, no después de un siniestro.
¿Necesito seguro de inundación en Miami si no estoy en zona de alto riesgo?
Aun así puede tener sentido. La inundación ocurre fuera de las áreas de alto riesgo designadas por FEMA, y un porcentaje significativo de reclamos de inundación viene de esas áreas.
Pide una revisión del seguro de hogar e inundación en el sur de Florida
Alltrust Insurance Group ayuda a dueños de casa en Miami-Dade, Broward y Palm Beach a entender la diferencia entre seguro de hogar, huracán, windstorm e inundación, y a encontrar los huecos entre ellos antes de que lo haga una tormenta.
Podemos revisar tu cobertura actual, comparar opciones disponibles de NFIP y de inundación privada, y decirte con claridad qué póliza respondería a qué tipo de pérdida en tu dirección.
La cobertura, los límites, los deducibles, las exclusiones, los periodos de espera y la elegibilidad varían según la aseguradora, la propiedad y la póliza. Nada aquí es una determinación de cobertura para un reclamo particular. Esta guía es información general, no una cotización ni una póliza. El contrato de seguro prevalece.
- Florida Department of Financial Services — Homeowners Insurance
- Florida Office of the Insurance Consumer Advocate — Flood Insurance
- FEMA / National Flood Insurance Program — Flood Insurance Basics
- Florida Department of Financial Services — Florida’s Hurricane Deductible
- FEMA — Wind Damage Versus Floodwater Damage