Puntos clave
- Una póliza estándar de hogar en Florida generalmente no cubre daños por inundación, en ninguna zona de inundación.
- Cerca del 29% de los reclamos de inundación del NFIP de 2014 a 2024 vinieron de propiedades fuera de las zonas de alto riesgo actuales.
- “No estoy en zona de inundación” suele significar Zone X: menor riesgo, no cero riesgo.
- Tan solo una pulgada de agua de inundación puede causar hasta $25,000 en daños a una vivienda.
- Las pólizas NFIP suelen tener un periodo de espera de 30 días, así que la cobertura tiene que estar en vigor mucho antes de que una tormenta aparezca en el pronóstico.
Si eres dueño de una casa en Florida y no estás en una zona de inundación de alto riesgo, es fácil asumir que no necesitas seguro de inundación. Esa suposición puede ser cara. Toda propiedad en Florida tiene algún nivel de riesgo de inundación, y FEMA informa que casi un tercio de los reclamos del National Flood Insurance Program (NFIP) de 2014 a 2024 vinieron de áreas fuera de las zonas de alto riesgo actuales.
La pregunta más útil no es si tu casa está dentro de una zona de inundación. Es cuánto riesgo de inundación tiene realmente la propiedad, qué excluye tu póliza de hogar y si transferir ese riesgo a una póliza de inundación tiene sentido financiero para ti.
¿El seguro de hogar cubre daños por inundación en Florida?
Por lo general, no.
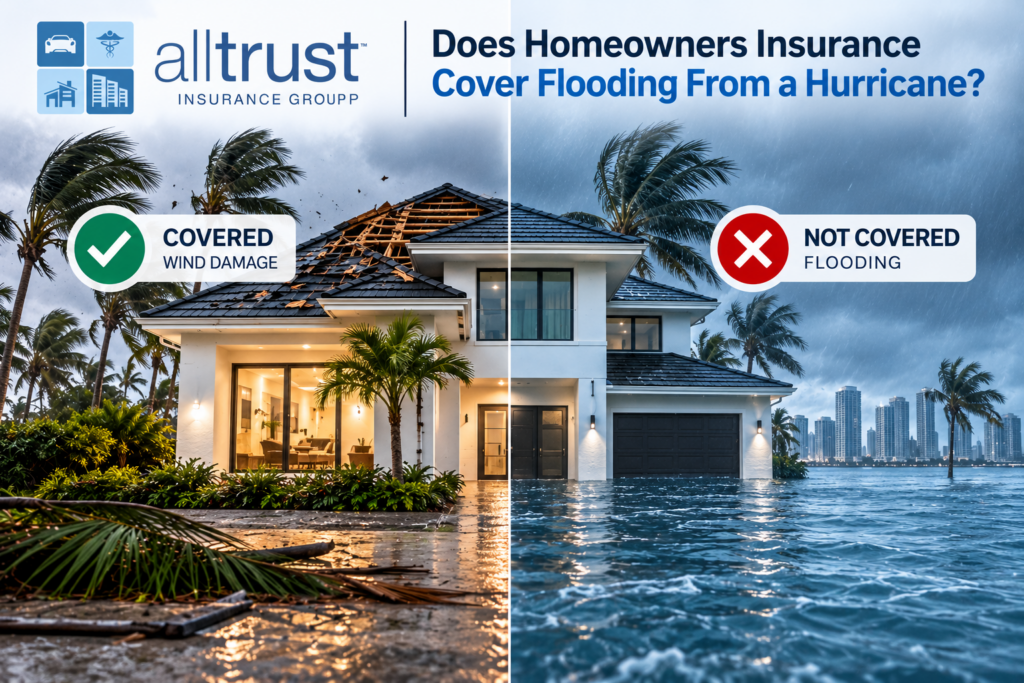
Una póliza estándar de hogar en Florida normalmente no cubre daños por inundación. Si el agua que sube entra a tu casa por lluvia intensa, storm surge, canales que se desbordan u otra inundación calificada de aguas superficiales, tu póliza de hogar generalmente no pagará ese daño.
Esa distinción importa en el sur de Florida, donde un solo huracán puede producir varios tipos de daño al mismo tiempo. El daño impulsado por viento puede caer bajo una póliza de hogar o de viento, mientras que el daño causado por agua de inundación que sube puede requerir una póliza de inundación aparte. Explicamos la separación en ¿el seguro de hogar cubre inundaciones por huracán?
No asumas que tener cobertura de hogar y de huracán significa que estás asegurado contra todo tipo de daño por agua.
¿Qué significa realmente “no estoy en zona de inundación”?
En términos técnicos, toda propiedad está en una zona de inundación de FEMA. Lo que la mayoría de dueños quiere decir con “no estoy en zona de inundación” es que la propiedad está fuera de un Special Flood Hazard Area (SFHA): lo que se llama zona de alto riesgo.
FEMA suele identificar las áreas de alto riesgo con designaciones que empiezan con A o V. Las áreas de riesgo menor o moderado pueden llevar designaciones como B, C o X. Puedes consultar la tuya en el FEMA Flood Map Service Center o en el buscador de zonas de FloodSmart.
Designaciones de zona de inundación en Florida, de un vistazo
| Zona | Nivel de riesgo | Qué suele significar para el seguro de inundación |
|---|---|---|
| A, AE, AO, AH | Alto riesgo (SFHA) | El seguro de inundación suele ser obligatorio con una hipoteca respaldada por el gobierno federal. |
| V, VE | Alto riesgo, costero | Alto riesgo con peligro adicional de oleaje; suele ser obligatorio con una hipoteca federal. |
| B o X sombreada | Riesgo moderado | Suele ser opcional, pero se recomienda con frecuencia. |
| C o X sin sombrear | Menor riesgo | Suele ser opcional. Menor riesgo no es lo mismo que cero riesgo. |
| D | Indeterminado | El peligro de inundación no se ha analizado; el riesgo es posible pero no estudiado. |
Estar en Zone X no significa que no haya ninguna posibilidad de inundación. Significa que FEMA clasificó la propiedad con menor riesgo de inundación que las propiedades en áreas de alto riesgo designadas.
Esa diferencia importa. De 2014 a 2024, aproximadamente el 29% de los reclamos NFIP vinieron de propiedades fuera de las áreas actuales de alto riesgo. Menor riesgo no es lo mismo que cero riesgo.
¿Por qué se inundan casas fuera de zonas de alto riesgo en el sur de Florida?
El sur de Florida tiene varias características que hacen que el seguro de inundación valga la pena incluso cuando el prestamista no lo exige.
Lluvia intensa
Un sistema tropical lento o una tormenta fuerte de la tarde puede soltar cantidades enormes de lluvia en poco tiempo. Calles y drenajes pueden saturarse antes de que el agua tenga a dónde ir.
Poca elevación y terreno plano
Gran parte del sur de Florida es relativamente plana y cercana al nivel del mar. El agua no siempre drena rápido, y la inundación puede ocurrir lejos de una playa, un canal u otro cuerpo de agua obvio.
Storm surge
Las propiedades costeras en Miami-Dade, Broward y Palm Beach enfrentan exposición a storm surge durante huracanes y tormentas tropicales. El daño por inundación causado por storm surge que sube generalmente no lo cubre una póliza estándar de hogar.
Drenaje y desarrollo nuevo
La construcción nueva y los cambios en el terreno alrededor pueden alterar cómo se mueve el agua por un vecindario. Una propiedad que nunca se inundó no está garantizada a seguir así.
Condiciones de inundación que cambian y mapas actualizados
Los mapas de inundación son herramientas útiles, pero no deben tratarse como una predicción de si una propiedad individual se inundará. FEMA actualiza los mapas a medida que cambian el desarrollo, el clima y el terreno, y la propia FEMA indica que cada zona lleva algún grado de riesgo. La guía de FEMA para leer un Flood Insurance Rate Map explica cómo se dibujan esas designaciones.
¿El seguro de inundación es obligatorio en Florida?
La ley de Florida no exige, por lo general, que todo dueño de casa compre seguro de inundación.
Sin embargo, un prestamista hipotecario puede exigirlo según la zona de inundación de la propiedad, el tipo de préstamo y otros requisitos. Las propiedades en áreas de alto riesgo de FEMA con ciertas hipotecas federales generalmente deben llevar seguro de inundación.
Ciertos arreglos de seguro de propiedad en Florida también pueden tener requisitos aparte de inundación, incluidos requisitos que afectan a algunos asegurados de Citizens Property Insurance.
Pero “mi prestamista no lo exige” y “no lo necesito” son dos afirmaciones distintas.
El requisito del prestamista está pensado sobre todo para proteger el interés financiero del prestamista en la propiedad. Tu decisión debe considerar cuánto de tu propio dinero está expuesto si una inundación daña la casa.
¿Cuánto daño puede causar una pulgada de inundación?
No hacen falta varios pies de agua para un siniestro caro.
Según la Office of the Insurance Consumer Advocate de Florida, tan solo una pulgada de agua de inundación puede causar hasta $25,000 en daños a una vivienda.
El agua puede dañar pisos, drywall, gabinetes, componentes eléctricos, equipos de HVAC, electrodomésticos, muebles y pertenencias. La limpieza y la remediación pueden sumar bastante al costo.
Para un dueño en el sur de Florida con bastante equidad en la propiedad, la pregunta es bastante directa: ¿podrías absorber cómodamente un siniestro grande de inundación sin seguro? Si la respuesta es no, pedir una cotización de inundación vale tu tiempo incluso cuando la cobertura es opcional.
NFIP vs. seguro privado de inundación en Florida
Los dueños de casa en Florida pueden tener más de una opción para comprar cobertura de inundación.
National Flood Insurance Program (NFIP)
FEMA administra el NFIP. Las pólizas NFIP pueden cubrir el edificio y, cuando se selecciona, la propiedad personal, sujetas a límites, deducibles, exclusiones y condiciones. La cobertura NFIP está estandarizada, lo que puede facilitar comparar de una propiedad a otra.
Seguro privado de inundación
Florida también tiene un mercado privado activo de inundación. Según la aseguradora y el formulario, la cobertura privada puede ofrecer límites, deducibles o características distintas a una póliza NFIP. La ley de Florida reconoce varios tipos de pólizas privadas, incluidas standard, preferred, customized, flexible y supplemental.
Para algunas propiedades, el seguro privado puede ofrecer cobertura más amplia o límites más altos que el NFIP. Para otras, el NFIP puede ser el mejor encaje.
Cómo se comparan las dos opciones
| Consideración | NFIP | Seguro privado de inundación |
|---|---|---|
| Límites de cobertura | Límites federales estandarizados | Puede ofrecer límites más altos, según la aseguradora |
| Formulario de póliza | Uniforme entre aseguradoras | Varía según aseguradora y formulario |
| Additional living expense | No se ofrece bajo la Standard Flood Insurance Policy | Puede estar disponible, según el formulario |
| Periodo de espera | Por lo general 30 días, con excepciones | Varía según la aseguradora |
| Aceptación del prestamista | Ampliamente aceptada | Depende del prestamista y de la póliza |
| Mejor para | Comparaciones directas y exposiciones estándar | Casas de mayor valor o huecos que el NFIP no cubre |
La comparación correcta no es simplemente prima NFIP versus prima privada. Compara límites, cobertura de contenidos, deducibles, disposiciones de replacement cost, additional living expense, exclusiones, periodos de espera y la solidez financiera de la aseguradora.
¿Qué debo comparar al cotizar seguro de inundación?
No compares pólizas de inundación solo por la prima. Pídele a tu agente que te explique:
- Cobertura del edificio y límites
- Cobertura de propiedad personal (contenidos)
- Deducibles de edificio y de contenidos
- Replacement cost versus actual cash value
- Cobertura de additional living expense
- Cobertura para sótanos o áreas bajo nivel, cuando aplique
- Periodos de espera antes de que la cobertura entre en vigor
- Exclusiones y limitaciones
- Si la póliza cumple los requisitos de tu prestamista
- Opciones NFIP versus mercado privado
Una diferencia puede importar mucho después de un siniestro serio: la Standard Flood Insurance Policy del NFIP no ofrece additional living expense. Ciertas pólizas del mercado privado sí pueden ofrecerla, según el formulario.
¿Cuándo debo comprar seguro de inundación en Florida?
Antes de necesitarlo.
El seguro de inundación no debe tratarse como algo que puedes comprar una vez que un huracán aparece en el pronóstico. Las pólizas nuevas pueden tener periodos de espera antes de que la cobertura entre en vigor.
Las pólizas NFIP suelen tener un periodo de espera de 30 días, sujeto a ciertas excepciones. Las aseguradoras privadas pueden tener periodos de espera y requisitos de suscripción distintos.
Esperar a que una tormenta con nombre se acerque al sur de Florida puede dejarte con poca o ninguna capacidad de poner cobertura en vigor para ese evento.
Seguro de inundación para dueños en Miami-Dade, Broward y Palm Beach
La exposición a inundación en el sur de Florida es muy local. Dos casas a pocas cuadras pueden estar en zonas distintas, a elevaciones distintas, con drenaje distinto detrás.
- Miami-Dade County — Las propiedades en islas barrera de Sunny Isles Beach, Miami Beach y Key Biscayne enfrentan exposición a storm surge, mientras que vecindarios interiores en Kendall, Doral y Cutler Bay pueden ver inundación de calles por lluvia.
- Broward County — Redes extensas de canales y poca elevación en ciudades como Fort Lauderdale, Hollywood y Pembroke Pines hacen que la capacidad de drenaje determine a menudo cómo se comporta un vecindario en un evento de lluvia intensa.
- Palm Beach County — Las comunidades costeras y del oeste tienen exposiciones muy distintas, y las designaciones de zona varían mucho en distancias cortas.
Por esa variación, una revisión de seguro de inundación debe empezar con tu dirección específica, no con una suposición general sobre tu ciudad o ZIP.
Preguntas frecuentes sobre el seguro de inundación en Florida
¿Necesito seguro de inundación si vivo en FEMA Zone X?
El seguro de inundación puede no ser obligatorio solo porque tu propiedad está en Zone X, pero Zone X no significa que no haya riesgo de inundación. Los datos de FEMA muestran que un porcentaje significativo de reclamos ocurre fuera de las áreas de alto riesgo designadas. Considera la exposición individual de la propiedad y las consecuencias financieras de una inundación sin seguro.
¿El seguro de hogar cubre storm surge en Florida?
El seguro estándar de hogar generalmente no cubre daño de inundación causado por agua que sube, incluido storm surge que califica. El daño de viento y el de inundación del mismo huracán pueden caer, por tanto, bajo pólizas distintas.
¿El seguro de inundación cubre mis pertenencias?
Las pólizas de inundación pueden ofrecer cobertura de contenidos, pero no es automática. Revisa el monto de contenidos, el método de liquidación, el deducible y las exclusiones antes de comprar.
¿Puedo comprar seguro privado de inundación en vez del de FEMA?
Potencialmente. Florida tiene opciones NFIP y de seguro privado de inundación. Elegibilidad, cobertura y aceptación del prestamista dependen de la propiedad, la póliza y la aseguradora.
¿El seguro de inundación es más barato si no estoy en zona de alto riesgo?
El riesgo de inundación es un factor de precio, así que una propiedad de menor riesgo puede costar menos de asegurar que una con mayor exposición. Sin embargo, el precio actual de NFIP y del mercado privado considera varias características de la propiedad individual. La única forma de saber tu costo es cotizar.
¿Cuánto cuesta el seguro de inundación en Florida?
No hay una sola respuesta. El precio generalmente refleja la elevación de la estructura, el tipo de cimentación, la construcción, la distancia a una fuente de agua, los límites, el deducible y si la póliza se escribe por el NFIP o el mercado privado. Dos casas en la misma calle pueden cotizar de forma muy distinta.
¿Los dueños de condo en Florida necesitan seguro de inundación?
Depende de la póliza master de la asociación y de la exposición del dueño de unidad. Una asociación puede llevar cobertura de inundación del edificio, pero esa cobertura puede no extenderse a todo lo que hay dentro de una unidad individual. Los dueños deben revisar su póliza HO-6 y la cobertura de la asociación juntas.
Mi casa nunca se inundó. ¿Igual necesito seguro de inundación?
El historial de reclamos de una propiedad es información útil, pero la ausencia de una inundación previa no significa que una futura no pueda ocurrir. Lluvia intensa, cambios de drenaje, sistemas tropicales y otras condiciones pueden causar inundación en áreas que no la han experimentado antes.
Pide una cotización de seguro de inundación en el sur de Florida
Alltrust Insurance Group ayuda a dueños de casa en el sur de Florida a evaluar su exposición a inundación y comparar opciones disponibles de NFIP y de seguro privado.
Si tu casa está en Miami-Dade, Broward, Palm Beach u otra parte de Florida, podemos revisar la zona de inundación de la propiedad, tu cobertura actual y las opciones de inundación disponibles, para que decidas si comprar cobertura tiene sentido.
Aunque tu prestamista no exija seguro de inundación, una cotización te deja comparar el costo de transferir el riesgo contra lo que podrías tener que pagar de tu bolsillo después de una inundación.
La cobertura, los límites, los deducibles, los periodos de espera, la elegibilidad y el precio varían según la aseguradora, la propiedad y la suscripción. Esta guía es información general, no una cotización ni una póliza. El contrato de seguro prevalece.
- FEMA / National Flood Insurance Program — Flood Zones and Flood Risk
- FEMA Flood Map Service Center
- FEMA — How to Read a Flood Insurance Rate Map
- Florida Department of Financial Services — Office of the Insurance Consumer Advocate, Flood Insurance
- Florida Department of Financial Services — Flood Insurance Coverage FAQs
- Florida Division of Emergency Management — Flood Insurance