Puntos clave
- Los créditos de mitigación de viento aplican solo a la porción de viento de la prima, no a toda la factura del seguro de hogar.
- Un informe OIR-B1-1802 vigente, firmado por un inspector calificado, es lo que las aseguradoras de Florida usan para aplicar esos créditos.
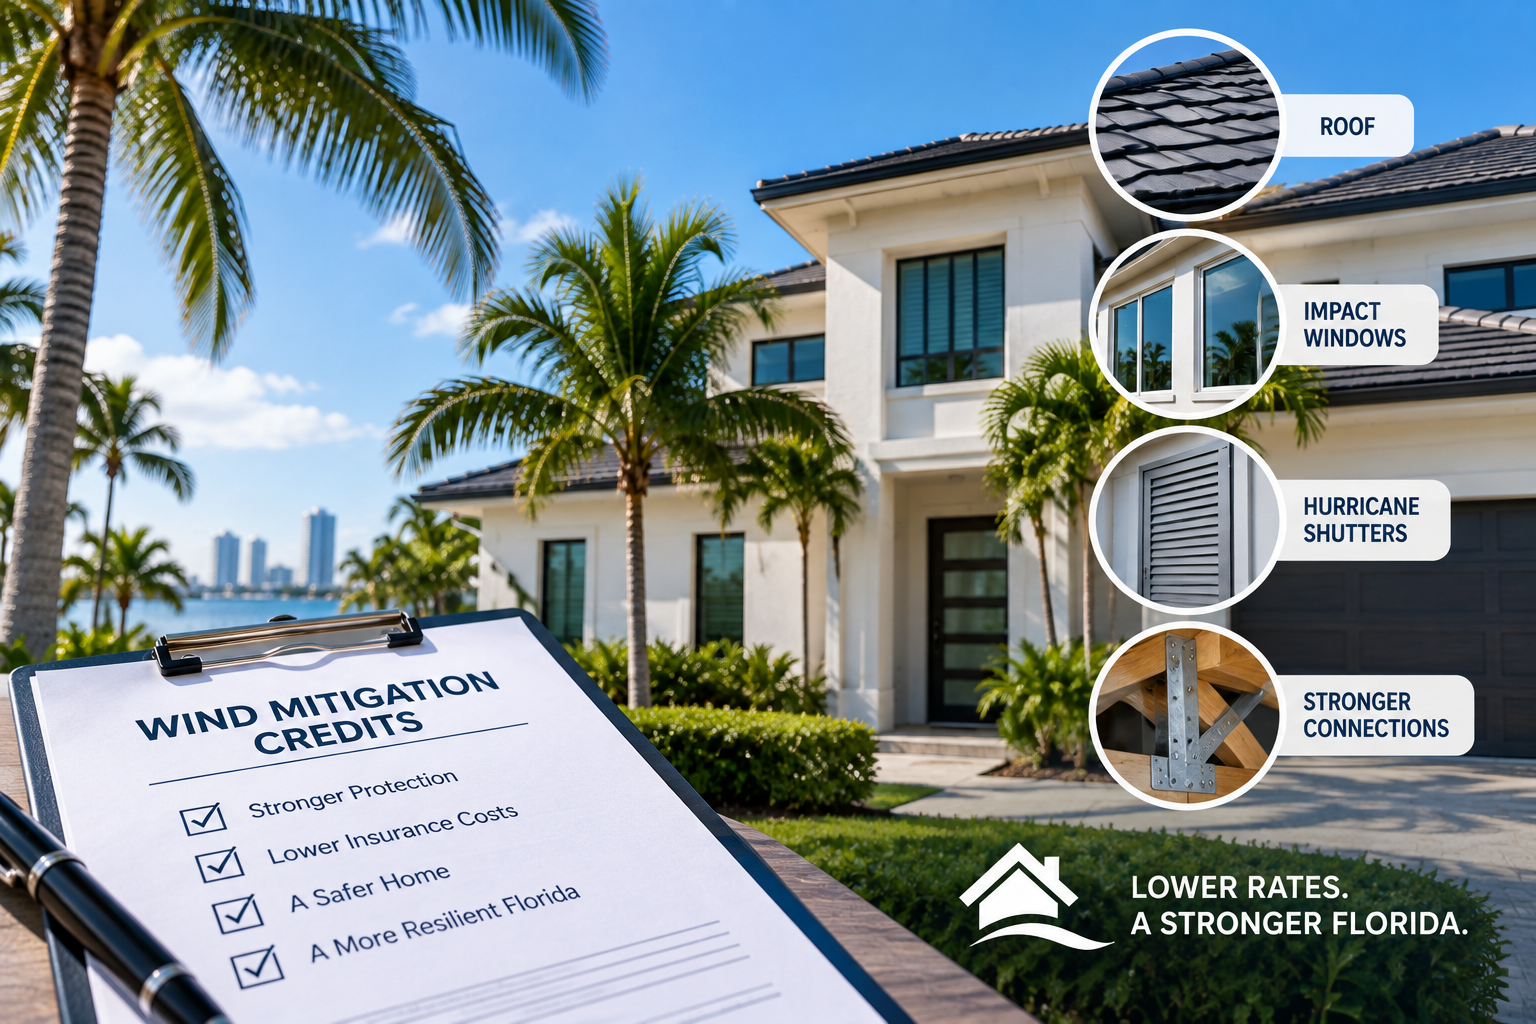
- Un techo más nuevo, fijación más fuerte de cubierta, conexiones techo-pared documentadas y protección de cada abertura son los factores que más mueven el crédito.
- Los créditos no se aplican solos. Si el expediente de la aseguradora no coincide con la inspección, pagas de más hasta que alguien lo corrija.
La mayoría de dueños de casa en Florida descubre los créditos de mitigación de viento en la renovación, cuando alguien menciona que una inspección podría bajar la prima. La idea es correcta. El detalle que se pierde es qué cubre el crédito y qué tiene que estar documentado para que se aplique.
Los créditos de mitigación de viento no reducen toda la factura del seguro de hogar. Aplican a la porción de viento, que en el sur de Florida suele ser una parte grande de la prima, pero no la única. El resto —responsabilidad, contenidos, incendio y otros riesgos— se tasa por separado. Entender esa diferencia evita que un crédito de $800 se sienta como un recorte de $3,000.
¿Qué es una inspección de mitigación de viento?
Una inspección de mitigación de viento es una evaluación documentada de las características de la casa que las aseguradoras de Florida usan para tasar la exposición al viento. El inspector recorre el exterior, sube al ático si es accesible y completa el formulario uniforme OIR-B1-1802. Ese formulario es lo que las compañías aceptan. Una carta del contratista o fotos del techo no sustituyen.
El informe cubre, entre otras cosas:
- Tipo y edad del recubrimiento del techo
- Sujeción de la cubierta a las cerchas
- Conexión techo-pared
- Geometría del techo: hip, gable o mixto
- Resistencia secundaria al agua
- Protección de aberturas en ventanas, puertas y tragaluces
Un inspector calificado —ingeniero profesional, inspector de construcción o contratista general autorizado, según las reglas de Florida— firma el formulario. Las aseguradoras suelen pedir un informe reciente. Muchas tratan cinco años o menos como vigente, aunque cada compañía fija su propia ventana.
Qué características generan los créditos más grandes
No todas las líneas del formulario pesan igual. Estas son las que más suelen mover la porción de viento:
| Característica | Por qué importa |
|---|---|
| Recubrimiento del techo | Un techo más nuevo que cumple el Florida Building Code actual suele tasarse mejor que uno viejo o sin documentar. |
| Sujeción de la cubierta | Tipo de clavo y separación. 8d nails a 6 pulgadas suele calificar para más crédito que 6d a 12 pulgadas. |
| Conexión techo-pared | Toe nails, clips, single wraps o double wraps. Cada paso hacia arriba reduce el riesgo de que el techo se separe de las paredes. |
| Geometría del techo | Los techos hip suelen rendir mejor con viento que los gable. Un hip parcial aún puede ayudar. |
| Resistencia secundaria al agua | Una capa sellada bajo el recubrimiento reduce daños por agua si el recubrimiento se pierde. |
| Protección de aberturas | Impact glass o shutters clasificados en cada abertura, no solo en las ventanas de adelante. |
La línea más cara de corregir después del hecho es unknown. Si el inspector no pudo ver la cubierta o las conexiones techo-pared, esas líneas se marcan unknown y el crédito desaparece. Un ático accesible y fotos claras del día de la inspección evitan ese resultado.
Cómo preparar la casa para la inspección
Un inspector no puede documentar lo que no puede ver. Antes de la cita:
- Despeja el acceso al ático. Cajas frente a la trampilla son una de las razones más comunes de unknown en cubierta y conexiones techo-pared.
- Ten a mano permisos y facturas del techo, certificados de impact glass y cualquier inspección four-point previa.
- Confirma que shutters o paneles se puedan desplegar. Un sistema que nadie ha montado en años puede no calificar.
- Revisa tragaluces, puertas de patio y la puerta de garage. Una abertura sin rating puede impedir la clasificación más alta de protección de aberturas.
Si el techo se reemplazó después de la última inspección, dilo. Un reroof documentado es a menudo el único cambio que justifica ordenar un informe nuevo.
Cómo se aplican los créditos a tu póliza
El informe no cambia la prima por sí solo. Alguien tiene que enviarlo a la aseguradora, y la aseguradora tiene que actualizar el expediente. Ese paso es el que más se salta.
Pídele a tu agente que confirme:
- Que el informe llegó y fue aceptado
- Que cada característica del formulario coincide con lo que está en el sistema de la compañía
- Que los créditos aparecen en la declaración de póliza o en un endoso, no solo en un correo que dice “lo enviamos”
Si renovaste con un techo nuevo y la prima casi no se movió, el primer lugar a revisar es el expediente, no el mercado. Nuestra guía de cómo bajar la prima del seguro de hogar en el sur de Florida cubre ese fallo junto con otros que vemos en renovación.
Cuándo vale la pena una inspección nueva
Una inspección nueva suele valer la pena si:
- El informe tiene más de cinco años, o la compañía pide uno más reciente
- El techo se reemplazó, se agregó impact glass o se mejoraron las conexiones techo-pared desde el último informe
- Líneas clave están marcadas unknown y ahora el ático es accesible
- Estás cambiando de aseguradora y la nueva pide su propio informe
Si nada de eso aplica y el expediente ya refleja el informe actual, otra inspección probablemente no mueva el número. Gasta ese dinero en documentar una mejora real o en comparar mercados en renovación.
Preguntas frecuentes
¿Cuánto tiempo es válida una inspección de mitigación de viento en Florida?
Un Uniform Mitigation Verification Inspection Form suele ser válido hasta cinco años, siempre que no se hayan hecho cambios materiales a la estructura y no se encuentren inexactitudes en el formulario. Las reglas de suscripción de cada compañía pueden diferir, así que confirma el requisito con tu aseguradora antes de confiar en un informe viejo.
¿Necesito una inspección nueva porque el formulario cambió en 2026?
No necesariamente. Las inspecciones hechas a partir del 1 de abril de 2026 deben usar el OIR-B1-1802 Rev. 04/26 revisado, pero un informe válido completado antes de esa fecha generalmente sigue siendo usable dentro de su ventana normal de vigencia. Ordena una inspección nueva cuando tu informe esté por vencer, o cuando hayas hecho cambios que mejorarían las características tasadas.
¿Las ventanas de impacto dan automáticamente el mejor descuento?
No automáticamente. Los productos y la instalación deben calificar, y todas las aberturas requeridas deben cumplir el estándar para la clasificación más alta. Tres lados de impact glass y una abertura sin rating generalmente no te llevan ahí.
¿Un techo hip recibe un crédito de mitigación de viento?
Una geometría de techo hip que califique puede generar un crédito, sujeto al plan de tarifas de la aseguradora y a la definición precisa del formulario, que incluye límites de cuánto del perímetro puede no ser hip.
¿Una inspección de mitigación de viento es obligatoria en Florida?
Puede no ser legalmente requerida para cada póliza, pero sin documentación aceptable la aseguradora generalmente no puede aplicar créditos por características que no puede verificar. En la práctica, no tener una significa pagar como si la casa no tuviera ninguna.
¿Puedo enviar una inspección nueva a mitad del término de la póliza?
Muchas compañías revisan documentación nueva de mitigación a mitad de término, pero las fechas efectivas y los procedimientos de suscripción varían. Algunas aplican el cambio en la siguiente renovación en vez de de forma retroactiva. Pregunta antes de ordenar la inspección para saber qué esperar.
¿Un techo nuevo requiere una inspección nueva de mitigación de viento?
Un reroof cambia varias de las características tasadas —recubrimiento del techo, potencialmente sujeción de la cubierta y resistencia secundaria al agua— así que una inspección nueva después de que el trabajo esté terminado y con permiso suele valer la pena. Es una de las situaciones más comunes en las que un dueño está pagando con información desactualizada.
¿Quién puede hacer una inspección de mitigación de viento?
Florida limita quién puede completar y firmar el formulario a categorías específicas con licencia, incluidos inspectores de hogar licenciados y ciertos contratistas y profesionales de diseño licenciados. Verifica la licencia del inspector antes de la inspección: un problema de licencia en el formulario puede invalidar los créditos.
Revisa tus créditos de mitigación de viento.
Alltrust Insurance Group puede revisar tu informe actual, confirmar qué está en el expediente de la aseguradora y comparar opciones para tu vivienda en el sur de Florida.
La cobertura, los créditos, los deducibles, la elegibilidad y el precio varían según la aseguradora, la propiedad y la suscripción. Los descuentos y créditos de mitigación no están garantizados y dependen de las tarifas presentadas y de los resultados de inspección. Esta guía es información general, no una cotización ni una póliza. El contrato de seguro prevalece.