Главное
- Стандартный полис жилья во Флориде обычно не покрывает ущерб от наводнения — ни в какой зоне.
- Около 29% убытков NFIP за 2014–2024 годы пришли из объектов вне текущих зон высокого риска.
- «Не в зоне затопления» обычно значит Zone X — меньший риск, не нулевой.
- Всего один дюйм воды может дать до $25,000 ущерба дому.
- У полисов NFIP обычно 30-дневный waiting period — покрытие нужно оформить задолго до шторма в прогнозе.
Если дом во Флориде не в зоне высокого риска, легко решить, что страховка от наводнения не нужна. Это допущение может дорого стоить. У каждого объекта во Флориде есть какой-то паводковый риск.
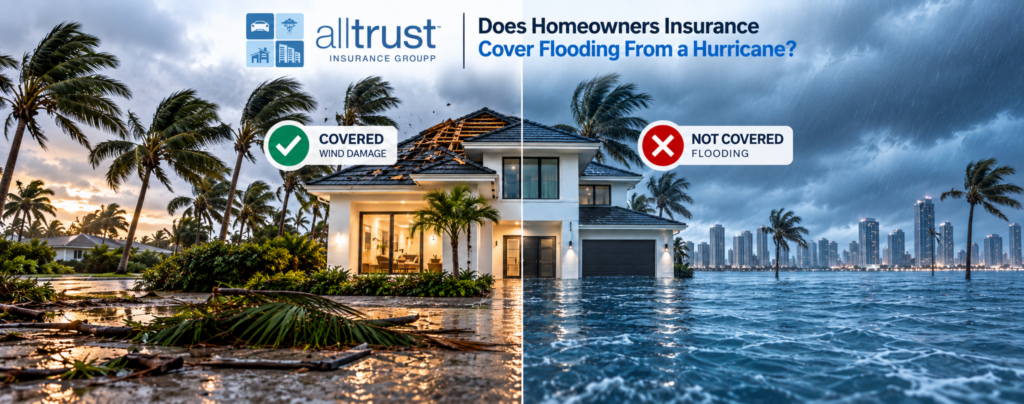
Полезнее спрашивать не «в зоне ли я», а какой риск у конкретного адреса, что исключает полис жилья и имеет ли смысл перенести этот риск на отдельный полис. Различие ветра и наводнения мы разбираем в Покрывает ли страхование жилья наводнение от урагана?
Покрывает ли страхование жилья наводнение во Флориде?
Обычно нет. Если поднимающаяся вода входит в дом из-за ливня, storm surge, переполненных каналов или поверхностного затопления, полис жилья этот ущерб, как правило, не оплатит.
Что значит «я не в зоне затопления»?
Технически каждый объект в зоне FEMA. Обычно имеют в виду, что дом вне Special Flood Hazard Area. Зоны A/V — высокий риск, B/C/X — умеренный или ниже. Zone X не значит нулевой шанс затопления.
Почему дома топит вне зон высокого риска?
Сильные ливни, низкая высота и плоский рельеф, storm surge, изменения дренажа из-за новой застройки и обновления карт FEMA. Карта — инструмент, не прогноз по конкретному дому.
Обязательна ли страховка от наводнения во Флориде?
Закон штата обычно не требует её у каждого владельца. Кредитор может требовать её в зоне высокого риска и по некоторым федеральным ипотекам. «Кредитор не требует» и «мне не нужно» — разные утверждения. Требование кредитора защищает его интерес. Ваше решение должно учитывать, сколько ваших денег под ударом.
NFIP и частный рынок
NFIP стандартизирован и широко принимается кредиторами, обычно с 30-дневным ожиданием. Частный рынок может дать другие лимиты, франшизы и опции, включая additional living expense, которого нет в стандартном полисе NFIP. Сравнивать нужно не только премию, но и лимиты, contents, франшизы, waiting period и исключения.
Когда покупать?
До того, как она понадобится. Ждать именного шторма у берегов юга Флориды — значит рисковать остаться без возможности поставить покрытие на это событие.
Частые вопросы о страховании от наводнения во Флориде
Нужна ли страховка от наводнения в FEMA Zone X?
Она может быть не обязательна только из-за Zone X, но Zone X не означает нулевой риск. Значимая доля убытков происходит вне зон высокого риска.
Покрывает ли страхование жилья storm surge во Флориде?
Стандартный полис жилья обычно не покрывает ущерб от поднимающейся воды, включая storm surge. Ветер и наводнение от одного урагана могут идти по разным полисам.
Покрывает ли страховка от наводнения вещи?
Покрытие contents может быть, но оно не автоматическое. Проверьте лимит, франшизу, метод выплаты и исключения.
Можно ли купить частную страховку вместо FEMA?
Возможно. Во Флориде есть NFIP и частный рынок. Приемлемость, покрытие и согласие кредитора зависят от объекта и полиса.
Дешевле ли страховка вне зоны высокого риска?
Риск влияет на цену, поэтому объект с меньшим риском может стоить дешевле. Но узнать свою цену можно только котировкой.
Сколько стоит страховка от наводнения во Флориде?
Единой цифры нет. Цена зависит от высоты, фундамента, конструкции, расстояния до воды, лимитов, франшизы и рынка (NFIP или private).
Нужна ли владельцам кондо страховка от наводнения?
Зависит от master-полиса ассоциации и вашего риска. Покрытие здания ассоциации не всегда защищает всё внутри юнита.
Дом никогда не затапливало. Страховка всё равно нужна?
История убытков полезна, но отсутствие прошлого наводнения не значит, что будущего не будет.
Получите котировку страховки от наводнения на юге Флориды
Alltrust Insurance Group помогает владельцам жилья оценить паводковый риск и сравнить доступные варианты NFIP и частного рынка.
Покрытие, лимиты, франшизы, waiting periods, приемлемость и цена зависят от страховщика, объекта и андеррайтинга. Этот гид — общая информация, не котировка и не полис.