Главное
- Актуальная инспекция ветровой защиты обычно даёт самый большой эффект в полисе жилья на юге Флориды.
- Кредиты за ветровую защиту применяются к ветровой части премии, а не ко всему счёту.
- Ураганные франшизы во Флориде — это процент от Coverage A: на доме за $800,000 5% значит $40,000 из своего кармана.
- Незафиксированные улучшения стоят реальных денег. Крыша 2019 года, которую компания не записала, тарифицируется так, будто её не было.
- Одни меры реально экономят, другие перекладывают риск на вас. Разницу важно понять до подписания.
Страхование жилья на юге Флориды дорогое, и этот гид этого не изменит. Он может изменить другое: какая часть премии идёт от плохих данных, а не от реального риска.
Крыша, которую компания не зафиксировала. Форма ветровой защиты с тремя пунктами unknown. Оценка восстановления по неверной площади. Мы видим всё это постоянно. Ниже — шаги, которые реально двигают цифру, примерно в порядке того, как часто они окупаются.
Почему страхование жилья на юге Флориды такое дорогое?
Котировка жилья на юге Флориды почти не связана с тем, сколько вы заплатили за дом. Компании оценивают:
- Оценочную стоимость восстановления здания
- Ураганный и ветровой риск, включая расстояние до побережья
- Возраст, материал и состояние крыши
- Тип конструкции — кладка, каркас или смешанный
- Историю убытков по объекту и владельцу
- Выбор франшиз, включая ураганную
- Занятость — основное жильё, сезонное или аренда
- Защитные устройства: сигнализации и системы отключения воды
- Документированные характеристики, которые помогают дому противостоять ветру
Поэтому два дома одного размера на одной улице могут отличаться на тысячи долларов. Один владелец зафиксировал крышу 2019 года и защитил все проёмы. Другой оставил это на воображение компании.
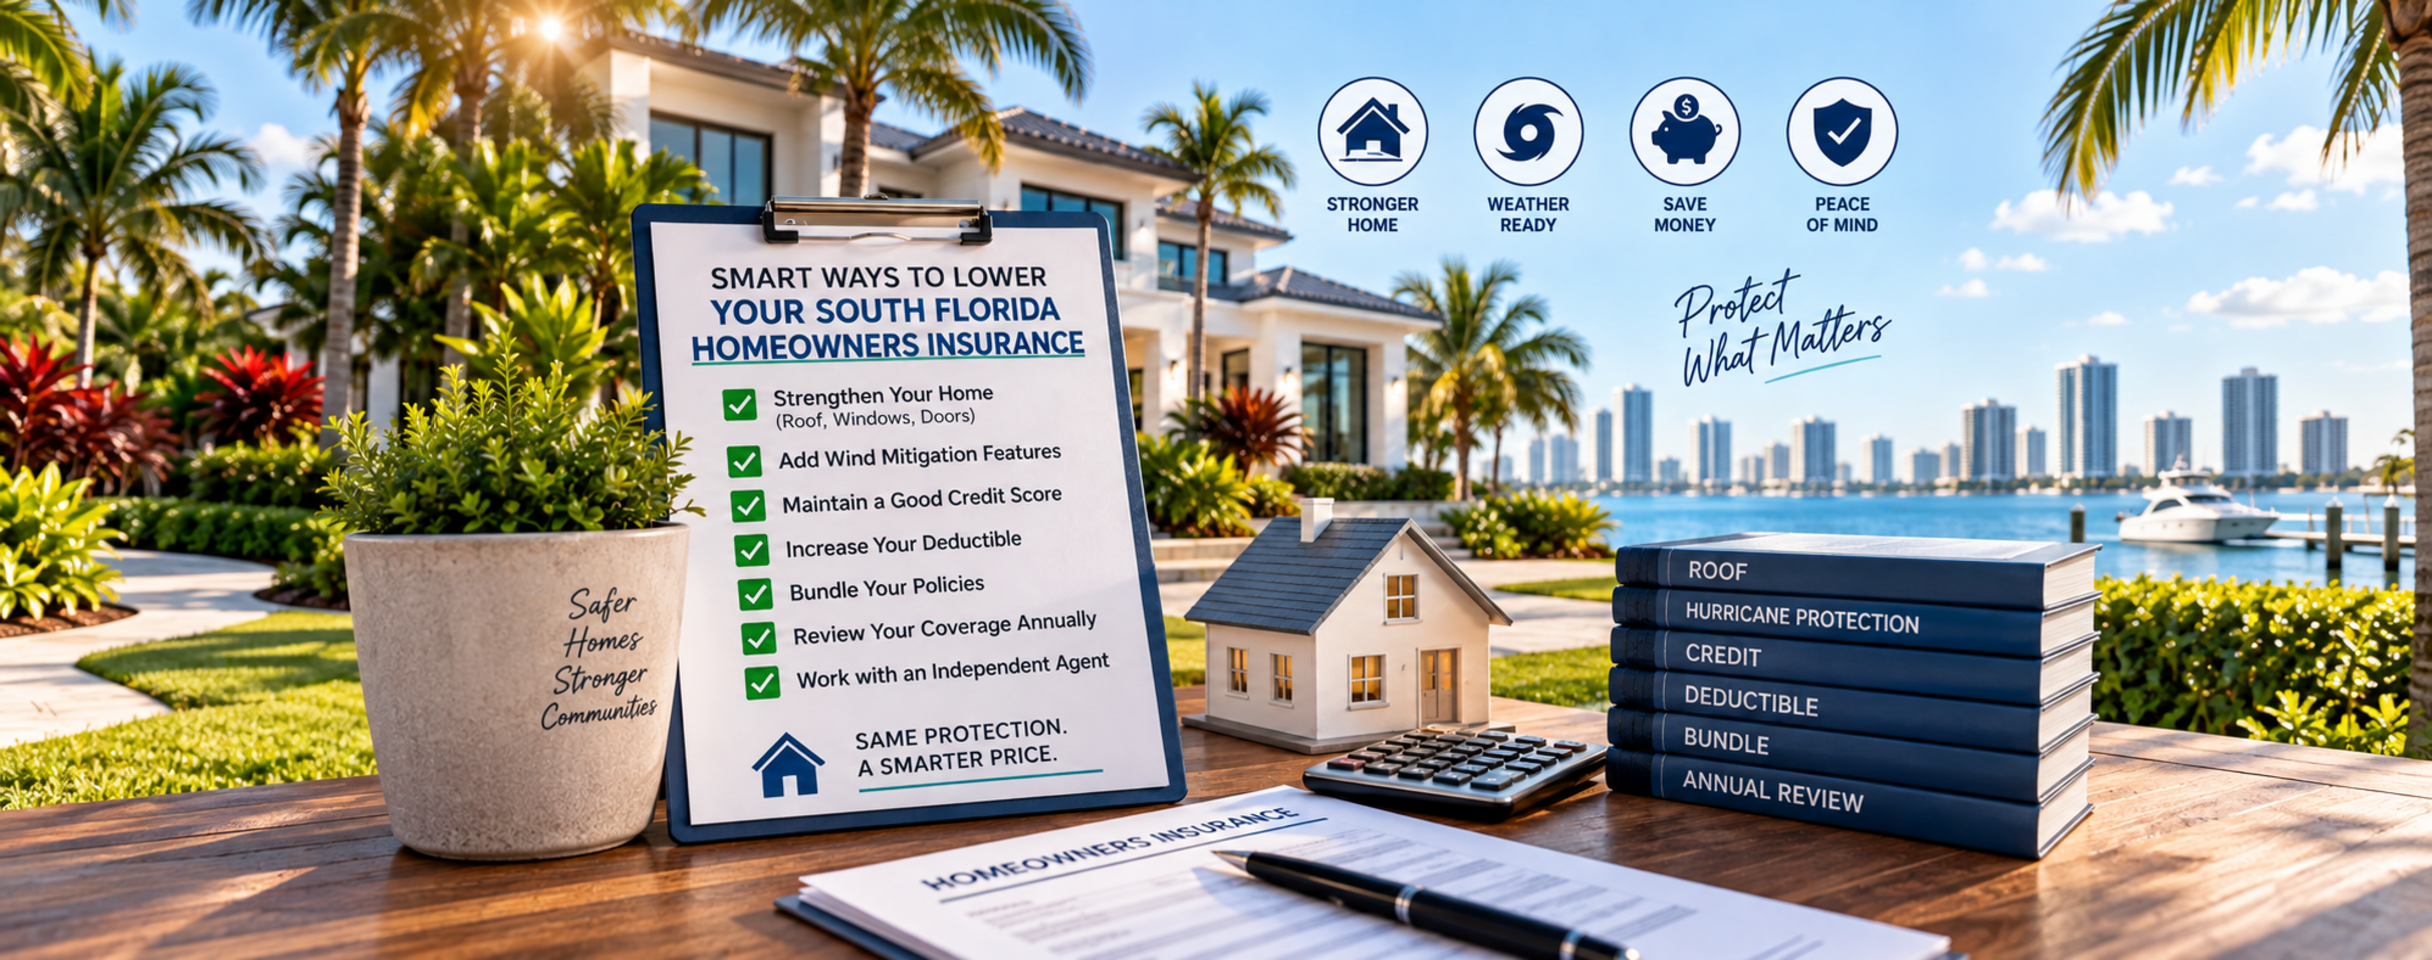
10 практических способов снизить премию
1. Обновите инспекцию ветровой защиты
Это самый сильный пункт списка. Актуальный отчёт фиксирует характеристики, по которым компании Флориды оценивают ветровой риск. Кредиты бьют по ветровой части премии, не по всему счёту. Сначала прочитайте гид по кредитам за ветровую защиту во Флориде.
2. Сравнивайте admitted и surplus-lines рынки
Аппетит компаний меняется. Сравнивайте цену вместе с формой покрытия, франшизами, исключениями, финансовой устойчивостью и условиями по крыше. Начните сравнение с наших инструментов котировки жилья.
3. Проверьте оценку стоимости восстановления
Coverage A обычно строится на стоимости восстановления, а не на цене покупки, ипотеке или стоимости земли. Неверная площадь или отделка искажают оценку. Не снижайте покрытие ниже разумной стоимости восстановления только ради премии.
4. Рассмотрите более высокую франшизу all-other-perils
Повышение франшизы может снизить премию, но только если вы спокойно заплатите эту сумму после покрытого убытка.
5. Осторожно оценивайте ураганную франшизу
Во Флориде это процент от Coverage A, не фиксированная сумма. Переход с 2% на 5% снизит премию. На доме за $800,000 это также значит чек на $40,000 до того, как полис начнёт платить.
6. Держите крышу страхуемой
Возраст, материал, состояние, разрешения и остаточный срок службы влияют на приемлемость и цену. Храните разрешения, счета и фото. Если крышу заменили, убедитесь, что записи компании и округа отражают верную дату.
7. Защитите каждый проём
Ударные окна и двери или квалифицированные ставни могут улучшить и безопасность, и кредиты. Важно слово «каждый». Один незащищённый проём может лишить высшей классификации.
8. Спросите про скидки за защитные устройства
Сигнализации, спринклеры, детекторы протечек, новые конструкции и электронный документооборот могут дать кредиты — если кто-то о них спросит.
9. Избегайте разрывов покрытия и сообщайте данные точно
Разрыв покрытия сужает рынок и поднимает цену. Никогда не скрывайте существенный факт ради более низкой котировки — это может ударить по убытку.
10. Не выкидывайте опции не глядя
Water backup, поломка оборудования, ordinance or law, replacement cost на вещи и более высокие лимиты ответственности могут быть ценными. Спросите, сколько стоит каждый endorsement и что он защищает.
Какая экономия создаёт размен покрытия?
- Повышение франшиз переносит больше каждого убытка на вас.
- Снижение лимитов вещей, loss-of-use или ответственности оставляет пробелы.
- Actual cash value вместо replacement cost увеличивает износ после убытка.
- Исключение ветра радикально меняет защиту, и кредитор может его не принять.
Ни один из этих шагов не является автоматически неверным. Это решения, и их нужно принимать с цифрами, а не как строку, которую кто-то убрал, чтобы попасть в целевую цену.
Частые вопросы
Снижает ли новая крыша страхование жилья во Флориде?
Может улучшить приемлемость и повлиять на цену, особенно если работы с разрешением, а обновлённые характеристики крыши зафиксированы в отчёте о ветровой защите. Результат зависит от дома и компании, но недокументированная новая крыша почти никогда не помогает.
Сколько реально экономят кредиты за ветровую защиту?
Фиксированной цифры нет. Кредиты применяются к ветровой части премии, а её доля в общем счёте зависит от объекта, локации и страховщика. У прибрежного дома ветровая составляющая больше, чем у дома внутри материка.
Почему моё страхование жилья во Флориде выросло на пролонгации?
Частые причины: крыша пересекла возрастной порог компании, изменилась оценка стоимости восстановления, тарифы компании, рынок перестрахования, убытки или истёк отчёт о ветровой защите. Спросите, какой именно фактор изменился.
Самый дешёвый полис жилья на юге Флориды — лучший?
Не обязательно. Сравнивайте исключения, франшизы, условия по крыше, покрытие воды, ordinance or law, лимиты ответственности и профиль компании, а не только цену.
Стоит ли повышать ураганную франшизу ради экономии?
Только после того, как переведёте процент в доллары и убедитесь, что сможете заплатить эту сумму после урагана. Попросите котировки рядом, чтобы сравнить годовую экономию с дополнительной нагрузкой.
Как часто сравнивать страхование жилья во Флориде?
Проверяйте полис на каждой пролонгации и сравнивайте рынок, когда меняются премия, покрытие, аппетит компании или данные по объекту. В текущем рынке Флориды ежегодный обзор разумен.
Может ли независимый агент сравнить несколько компаний?
Независимый агент может выйти на несколько страховщиков, хотя доступные рынки зависят от объекта и контрактов агентства. Это отличается от captive-агента одной компании.
Запросите проверку страхования жилья на юге Флориды.
Alltrust Insurance Group может проверить текущий полис, данные по объекту и документы mitigation, а затем сравнить подходящие варианты для вашего дома на юге Флориды.
Покрытие, кредиты, франшизы, приемлемость и цена зависят от страховщика, объекта и андеррайтинга. Скидки и кредиты не гарантированы. Этот гид — общая информация, не котировка и не полис. Решает договор страхования.